

De nieuwe strategische rol van de industriële productie: waar AI, elektrificatie en veerkracht samenkomen. Waarom trekken industriële fabrikanten ongekende investeringen aan, en wat moeten leiders nu doen? (by Indusruptivist & PWC)
De industriële productie reageert niet langer alleen op wereldwijde investeringstrends; ze maakt ze juist mogelijk. AI-infrastructuur, modernisering en elektrificatie van het elektriciteitsnet, en investeringen in defensie en weerbaarheid, zoals het versterken van toeleveringsketens en het terughalen van productie naar eigen land, zijn in toenemende mate afhankelijk van dezelfde industriële capaciteiten. Hierdoor concentreert het kapitaal zich rond de fabrikanten die het best gepositioneerd zijn om alle drie te ondersteunen.
Die verschuiving verandert de manier waarop bedrijven concurreren en hoe investeerders kapitaal inzetten. Fabrikanten met capaciteiten die meerdere infrastructuurmarkten bedienen, trekken steeds meer aandacht, terwijl overnames, afstotingen en herpositionering van portfolio's strategische instrumenten zijn geworden om het concurrentievoordeel op lange termijn te versterken. Deze trends hervormen de industrie en de vraag voor leiders in de maakindustrie is nu hoe snel ze hun bedrijven kunnen positioneren om hiervan te profiteren.
Belangrijkste conclusies
- De industriële productie is het convergentiepunt geworden voor AI-infrastructuur, modernisering van het elektriciteitsnet en investeringen in veerkracht.
- Beleggers belonen bedrijven waarvan de capaciteiten meerdere infrastructuurgebieden op de lange termijn ten goede komen, in plaats van slechts één markt.
- Fusies en overnames verschuiven van schaalgedreven consolidatie naar capaciteitsgedreven portfoliotransformatie.
- Strategische helderheid en gedisciplineerde uitvoering worden steeds belangrijkere concurrentievoordelen dan louter omvang.
1. Industriële productie maakt de infrastructuureconomie mogelijk.
De industriële maakindustrie bevindt zich op het snijvlak van drie krachtige investeringscycli. AI-infrastructuur vereist stroomdistributie, thermisch beheer, automatisering en besturing, en geavanceerde technische componenten. De modernisering van het elektriciteitsnet is afhankelijk van veel van diezelfde capaciteiten, terwijl investeringen in binnenlandse productie, de veerkracht van de toeleveringsketen en defensie de vraag naar dezelfde industriële toeleveringsbasis blijven stimuleren. Deze convergentie verandert de manier waarop investeerders de sector beoordelen. In plaats van deze als afzonderlijke groeimogelijkheden te beschouwen, zoeken ze steeds vaker naar fabrikanten die alle drie mogelijk maken.
De cijfers onderstrepen de verschuiving. Volgens de PwC- prognose 'Industrial manufacturing: US Deals 2026' bereikte de fusie- en overnameomzet in de industriële productiesector het afgelopen jaar een recordbedrag van 173 miljard dollar. Tussen 2021 en 2025 genereerde de sector 155 convergentietransacties met een totale waarde van 532 miljard dollar, meer dan welke andere subsector van de industrie dan ook. Dit is niet zomaar een nieuwe actieve fusie- en overnamecyclus. Het bewijst dat kapitaal zich concentreert rond bedrijven die tegelijkertijd kunnen profiteren van meerdere duurzame groeitrends.
Het rapport ' Seize the industrial megadeal moment' van PwC bevestigt die conclusie. Naarmate investeringen in AI-infrastructuur, elektrificatie en veerkracht steeds meer concurreren om dezelfde beperkte industriële capaciteiten, worden fabrikanten een fundamentele speler in de infrastructuureconomie. Niet omdat ze AI-toepassingen ontwikkelen, maar omdat ze de fysieke systemen bouwen die deze toepassingen mogelijk maken.
2. De markt beloont bekwaamheid.
De grootste verandering in de huidige industriële economie betreft de waardering van bedrijven. Kopers zijn steeds vaker op zoek naar capaciteiten die hen positioneren op het snijvlak van meerdere investeringsthema's in infrastructuur, in plaats van zich simpelweg te richten op schaalvergroting in de productie. Energieapparatuur, automatisering en besturing, thermisch beheer, industriële software en geavanceerde technische componenten zijn strategische activa geworden, omdat ze tegelijkertijd investeringen in AI-infrastructuur, modernisering van het elektriciteitsnet en veerkracht mogelijk maken.
Dat verklaart mede waarom fusies en overnames in de industriële maakindustrie blijven toenemen, ondanks de aanhoudende macro-economische onzekerheid. Strategische overnemers waren verantwoordelijk voor 86% van de transactiewaarde in de industriële maakindustrie in het afgelopen jaar, terwijl transacties van meer dan $5 miljard 56% van de totale transactiewaarde vertegenwoordigden, een stijging ten opzichte van 18% in boekjaar 2024. Het is duidelijk dat een sterke strategische overtuiging op de lange termijn de investeringsbeslissingen stuurt.
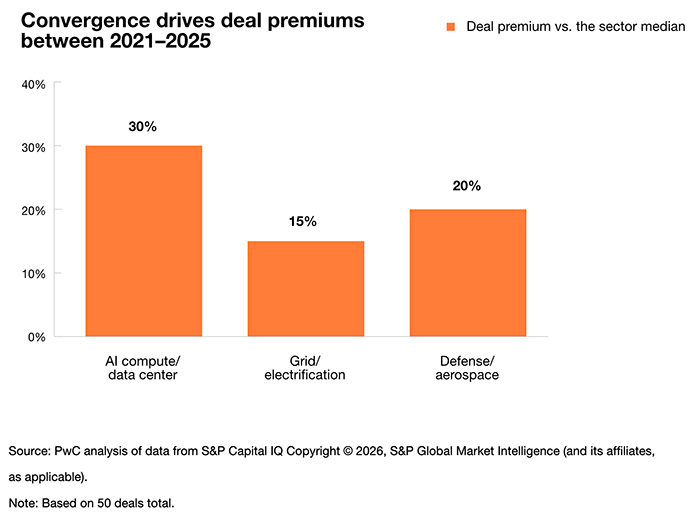
De trend gaat verder dan individuele transacties. Convergentiegerelateerde activa, gekoppeld aan AI-infrastructuur, elektrificatie of infrastructuur voor veerkracht, behaalden tussen 2021 en 2025 transactieprijzen die 15% tot 30% boven het sectorgemiddelde lagen, waarbij AI-computer- en datacenteractiva de hoogste waarderingen opleverden. Voor fabrikanten reikt de implicatie verder dan fusies en overnames. Investeringen in automatisering, engineeringcapaciteiten, digitale bedrijfsvoering en productiebereidheid worden steeds vaker strategische onderscheidende factoren die bedrijven in staat stellen te concurreren op meerdere infrastructuurmarkten in plaats van slechts één.
3. Het industriële draaiboek verandert.
Naarmate kapitaal zich concentreert rond een smaller scala aan competenties, heroverwegen industriële leiders hoe ze concurrentievoordeel opbouwen en richten ze zich op de vraag welke organisatieportefeuille het beste aansluit bij de toekomstige vraag. Deze verschuiving leidt tot een nieuwe golf van herpositionering van portfolio's. Bedrijven stoten onderdelen af die niet langer aansluiten bij hun strategische richting, terwijl ze tegelijkertijd meer investeren in automatisering, AI-infrastructuur, geavanceerde productie, elektrificatie en veerkrachtige toeleveringsketens. Steeds vaker worden afstotingen gebruikt om toekomstige groei te financieren in plaats van de bedrijfsvoering te vereenvoudigen.
Uit onderzoek van PwC blijkt dat bijna 69% van de bedrijven die sinds 2021 acquisities van meer dan $5 miljard hebben afgerond, ook onderdelen hebben afgestoten. Bij bedrijven die regelmatig overnemen, loopt dit percentage zelfs op tot meer dan 86%. Leiders van vandaag herstructureren hun portfolio's met een duidelijk strategisch doel voor ogen, in plaats van groei na te streven omwille van de groei zelf. Beleggers spelen hierop in. Ze belonen steeds vaker bedrijven die helder kunnen uitleggen waarom hun activiteiten bij elkaar horen, hoe ze elkaar versterken en hoe ze hun blootstelling aan de vraag naar infrastructuur op de lange termijn vergroten. Portfoliostrategie is bedrijfsstrategie geworden.
4. De uitvoering zal de winnaars onderscheiden.
De bedrijven die de meeste waarde creëren, vertalen de vraag naar infrastructuur op de lange termijn naar meetbare bedrijfsresultaten. Dat begint met investeringsdiscipline. Kopers verwachten steeds vaker dat bedrijven tastbare operationele verbeteringen door AI aantonen, bijvoorbeeld door een hogere doorvoer, voorspellend onderhoud, hogere arbeidsproductiviteit of een betere benutting van activa. Het gesprek is verschoven van het potentieel van AI naar de prestaties van AI.
Hetzelfde principe geldt voor overnames. Succesvolle kopers stappen transacties in met een duidelijke investeringsthesis, een realistisch integratieplan en een operationeel model dat groei op lange termijn kan ondersteunen. Due diligence gaat nu veel verder dan alleen financiële prestaties en omvat ook digitale mogelijkheden, operationele technologie, productiebereidheid en integratieplanning. Voorbereiding is een concurrentievoordeel geworden. Bedrijven die bepalen waar ze onderscheidende waarde creëren en hun organisaties voorbereiden voordat zich kansen voordoen, zijn steevast beter gepositioneerd dan bedrijven die wachten op meer zekerheid.
Vooruitblik
De industriële productie is een nieuwe fase ingegaan, gekenmerkt door structurele transformatie in plaats van louter conjunctuurherstel. Naarmate investeringen in AI-infrastructuur, elektrificatie, modernisering van het elektriciteitsnet en veerkracht samenkomen rond dezelfde industriële capaciteiten, vormen fabrikanten de basis van de infrastructuureconomie.
Die verschuiving herschrijft de regels voor kapitaalallocatie, portfoliostrategie en groei. De bedrijven die het volgende decennium zullen bepalen, zullen niet per se de bedrijven zijn met de grootste balansen of de breedste portfolio's. Het zullen de organisaties zijn die inzien waar de vraag op de lange termijn samenkomt, investeren in capaciteiten die meerdere infrastructuurmarkten bedienen en gedisciplineerd handelen voordat de rest van de markt dat doet.